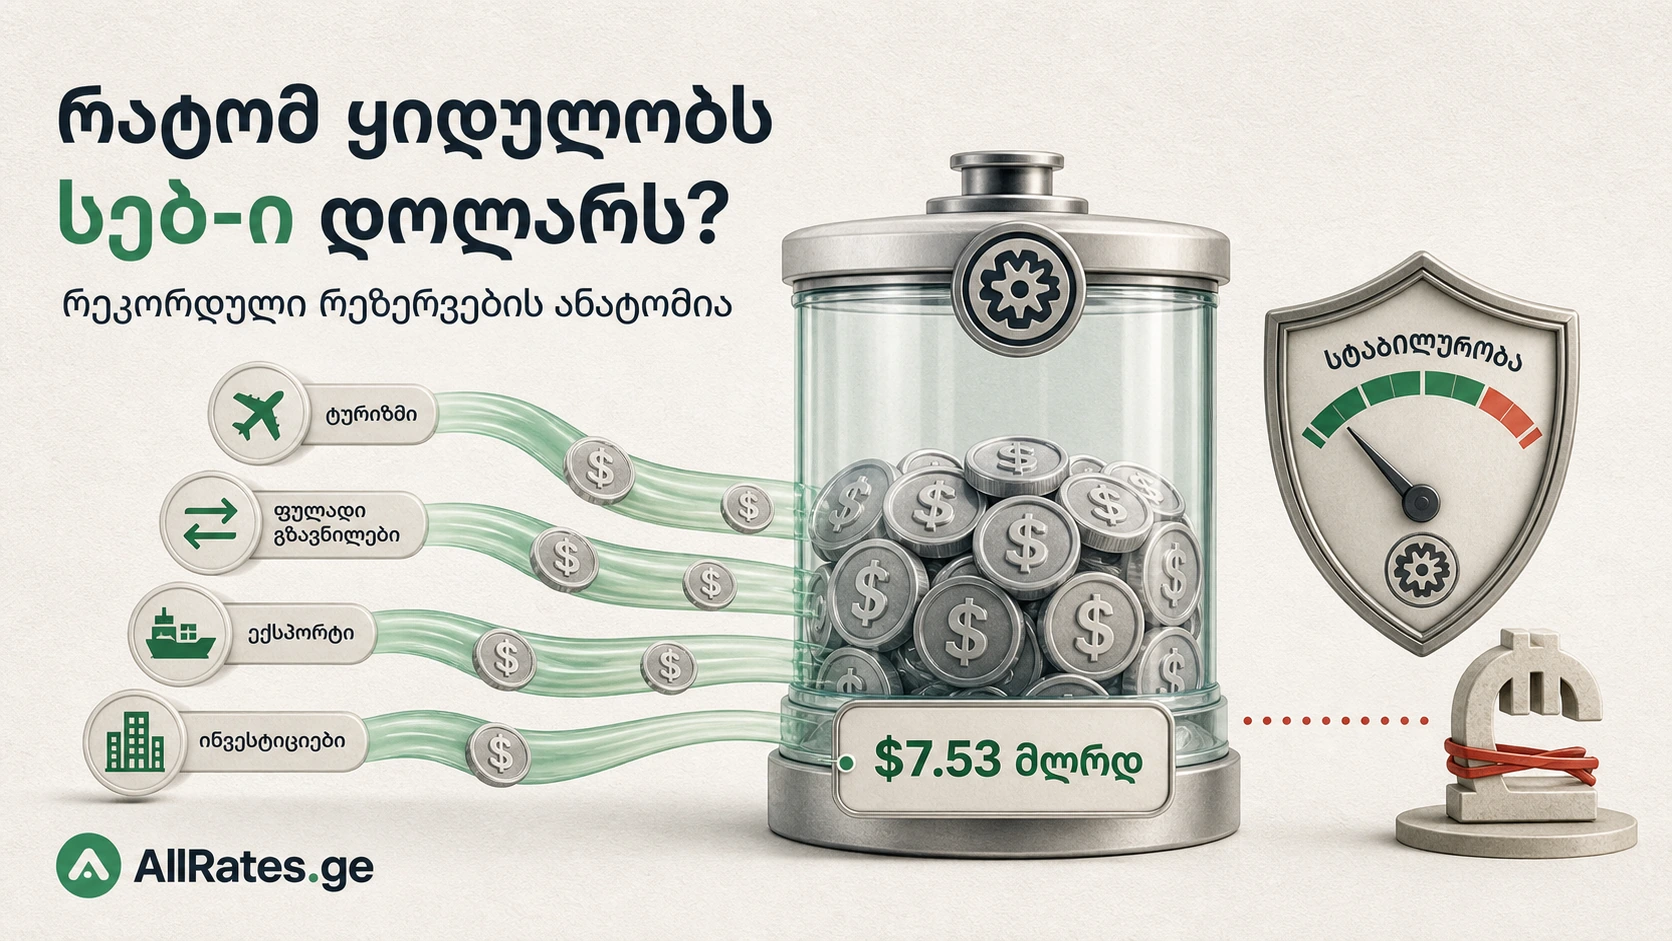
რატომ ყიდულობს ეროვნული ბანკი დოლარს, როდესაც ლარი მყარდება?
წარმოიდგინეთ ბაზარი, სადაც დოლარის გამყიდველი უფრო მეტია, ვიდრე მყიდველი. ასეთ დროს დოლარის ფასი ბუნებრივად მცირდება, ლარი კი მყარდება. მაგრამ რა ხდება, როდესაც ამ ბაზარზე ერთ-ერთი ყველაზე დიდი მყიდველი ეროვნული ბანკია?
2026 წლის ივლისში საქართველოს ეროვნულმა ბანკმა სავალუტო ბაზარზე 488.2 მილიონი დოლარი შეიძინა. იანვარ-ივლისში წმინდა შესყიდვების საერთო მოცულობამ 2.5666 მილიარდ დოლარს მიაღწია, ხოლო ივლისის ბოლოს საერთაშორისო რეზერვები ისტორიულ მაქსიმუმზე — 7.53 მილიარდ დოლარზე — ავიდა.
რატომ ყიდულობს სებ-ი ამდენ დოლარს, საიდან ჩნდება ბაზარზე ჭარბი უცხოური ვალუტა და ნიშნავს თუ არა ეს, რომ ეროვნული ბანკი ლარის ზედმეტად გამყარებას უშლის ხელს?
საიდან ჩნდება ბაზარზე უცხოური ვალუტა?
საქართველოში დოლარი და ევრო რამდენიმე ძირითადი არხით შემოდის. ტურისტები ქვეყანაში ხარჯავენ უცხოურ ვალუტას; ემიგრანტები ოჯახებს ფულად გზავნილებს უგზავნიან; ექსპორტიორები პროდუქციისა და მომსახურების გაყიდვით იღებენ შემოსავალს; უცხოელი ინვესტორები კი ქართულ კომპანიებსა და პროექტებში კაპიტალს აბანდებენ.
მხოლოდ 2026 წლის ივლისში საქართველოში უცხოეთიდან 350.05 მილიონი დოლარის გზავნილი შემოვიდა, რაც წინა წლის ივლისთან შედარებით 3.9%-ით მეტი იყო. როდესაც მიმღები ამ თანხის ნაწილს ყოველდღიური ხარჯებისთვის ლარში ცვლის, ბაზარზე უცხოური ვალუტის მიწოდება იზრდება.
ექსპორტიც დოლარის მიწოდების მნიშვნელოვანი წყაროა. 2026 წლის იანვარ-ივლისში საქართველოდან საქონლის ექსპორტმა 4.67 მილიარდი დოლარი შეადგინა. ამავე დროს, იმპორტი 10.85 მილიარდ დოლარს აღწევდა და სავაჭრო დეფიციტი კვლავ მაღალი — დაახლოებით 6.18 მილიარდი დოლარი — იყო.
ამიტომ კურსს მხოლოდ ერთი ნაკადი არ განსაზღვრავს. იმპორტიორები, საგარეო ვალის მქონე კომპანიები და უცხოური აქტივების მყიდველები დოლარზე მოთხოვნას ქმნიან; ტურიზმი, გზავნილები, ექსპორტი და ინვესტიციები კი მის მიწოდებას ზრდის. საბოლოო კურსი ამ ორი ძალის კონკრეტულ მომენტში მიღებული ბალანსია.
რა ხდება, როდესაც დოლარის მიწოდება მოთხოვნას აჭარბებს?
თუ კომპანიები და მოქალაქეები უფრო მეტ დოლარს ყიდიან, ვიდრე ბაზრის სხვა მონაწილეებს სჭირდებათ, მისი ფასი ლარში მცირდება. მარტივი ფორმულაა: ბევრი გასაყიდი დოლარი და შედარებით მცირე მოთხოვნა ლარის გამყარების წნეხს ქმნის.
ასეთ პირობებში ეროვნულ ბანკს შეუძლია ბაზარზე დოლარის მყიდველად გამოჩნდეს. იგი უცხოურ ვალუტას კომერციული ბანკებისგან ყიდულობს და სანაცვლოდ ლარს აწვდის. შეძენილი დოლარი საერთაშორისო რეზერვებში გადადის.
ეს ოპერაცია ჭარბ მიწოდებას ნაწილობრივ შთანთქავს. შესაბამისად, შესყიდვას შეუძლია ლარის სწრაფი გამყარების ტემპი შეანელოს, თუმცა ეს არ ნიშნავს კონკრეტული კურსის დაცვას ან ფიქსირებული ნიშნულის დაწესებას.
როგორ ყიდულობს სებ-ი დოლარს?
ოპერაციების დიდი ნაწილი Bloomberg BMatch-ის ელექტრონულ პლატფორმაზე მიმდინარეობს. ბანკები პლატფორმაზე დოლარის ყიდვისა და გაყიდვის განაცხადებს ათავსებენ. როდესაც მყიდველისა და გამყიდველის ფასები ერთმანეთს ემთხვევა, გარიგება ავტომატურად სრულდება. ეროვნული ბანკიც ამ ბაზარზე ერთ-ერთი მონაწილეა.
BMatch-ზე დადებულ გარიგებებს კიდევ ერთი მნიშვნელობა აქვს: სწორედ ბანკთაშორის ბაზარზე შესრულებული ტრანზაქციების საშუალო შეწონილი კურსის საფუძველზე ითვლება USD/GEL-ის მომდევნო დღის ოფიციალური კურსი.
| 2026 წელი | სებ-ის წმინდა ოპერაცია |
|---|---|
| იანვარი | +$86.6 მლნ შესყიდვა |
| თებერვალი | +$429.3 მლნ შესყიდვა |
| მარტი | −$16.2 მლნ გაყიდვა |
| აპრილი | +$333.3 მლნ შესყიდვა |
| მაისი | +$632.9 მლნ შესყიდვა |
| ივნისი | +$612.6 მლნ შესყიდვა |
| ივლისი | +$488.2 მლნ შესყიდვა |
შვიდი თვის ოფიციალურმა ჯამურმა წმინდა შესყიდვამ 2.5666 მილიარდი დოლარი შეადგინა. განსაკუთრებით საყურადღებოა, რომ სებ-ის დიდი მოთხოვნის მიუხედავად, ივლისში ლარი დოლართან თვიურად დაახლოებით 0.8%-ით მაინც გამყარდა. ეს მიუთითებს, რომ ბაზარზე უცხოური ვალუტის მიწოდება მნიშვნელოვანი იყო.
ადგენს თუ არა ეროვნული ბანკი ლარის კურსს?
არა. საქართველოში მოქმედებს მცურავი გაცვლითი კურსის რეჟიმი. USD/GEL-ს ბაზრის მოთხოვნა-მიწოდება განსაზღვრავს და ეროვნულ ბანკს წინასწარ გამოცხადებული სამიზნე კურსი არ აქვს.
სებ-ი სავალუტო ინტერვენციებს იყენებს რეზერვების ადეკვატური მოცულობის შესანარჩუნებლად, კაპიტალის სწრაფი შემოდინებით ან გადინებით გამოწვეული მოკლევადიანი მერყეობის შესარბილებლად, სახელმწიფო საგარეო ოპერაციების დასაბალანსებლად და ფასებისა და ფინანსური სტაბილურობის მხარდასაჭერად.
ამიტომ დოლარის შესყიდვა უფრო ჰგავს ხელსაყრელ პერიოდში უსაფრთხოების ბუფერის შევსებას, ვიდრე ლარისთვის კონკრეტული ფასის დაწესებას. თუ ბაზარზე დოლარის მიწოდება საკმარისად ძლიერია, ლარი შეიძლება ეროვნული ბანკის შესყიდვების პარალელურადაც გამყარდეს.
რისთვის გვჭირდება 7.53 მილიარდი დოლარის რეზერვი?
საერთაშორისო რეზერვი ქვეყნის ფინანსური უსაფრთხოების მარაგია. ის განსაკუთრებით მნიშვნელოვანია, თუ უცხოური ვალუტის შემოდინება მოულოდნელად მცირდება, ინვესტორები ან მოსახლეობა სწრაფად ითხოვენ დოლარს, ქვეყანას საგარეო ვალდებულებების მომსახურება სჭირდება ან გლობალური და რეგიონული კრიზისი ფინანსურ ბაზარზე ძლიერ ზეწოლას ქმნის.
2026 წლის ივლისში რეზერვების მოცულობა წლიურად დაახლოებით 50%-ით იყო გაზრდილი. საერთაშორისო სავალუტო ფონდის ARA მეთოდოლოგიით რეზერვების ადეკვატურობის მაჩვენებელი 118.7% შეადგენდა. ეს ნიშნავს, რომ ქვეყანას იმპორტის, მოკლევადიანი ვალის, შესაძლო კაპიტალის გადინებისა და სხვა საგარეო რისკების დასაფარად მნიშვნელოვანი ლიკვიდური ბუფერი აქვს.
რეზერვები მხოლოდ დოლარისგან არ შედგება
საერთაშორისო რეზერვებში შეიძლება შედიოდეს უცხოური ვალუტა და დეპოზიტები, მაღალი რეიტინგის სახელმწიფო და საერთაშორისო ორგანიზაციების ფასიანი ქაღალდები, IMF-ის სპეციალური სასესხო უფლებები და მონეტარული ოქრო.
2024 წელს ეროვნულმა ბანკმა რეზერვების დივერსიფიკაცია ოქროს შეძენით დაიწყო, ხოლო 2026 წლის ივნისში დამატებით 100 მილიონი დოლარის მონეტარული ოქრო შეიძინა. ივლისში ოქროს ღირებულება დაახლოებით 1.014 მილიარდ დოლარს, ანუ მთლიანი რეზერვების 13.5%-ს შეადგენდა.
დივერსიფიკაცია ამცირებს მხოლოდ ერთი ვალუტის ან აქტივის მიმართ დამოკიდებულებას. მეორე მხრივ, ოქროსა და სხვა აქტივების ფასის ცვლილება რეზერვების დოლარში გამოხატულ ღირებულებასაც ცვლის.
რატომ არ უდრის რეზერვების ზრდა დოლარის შესყიდვებს?
ივლისში სებ-მა 488.2 მილიონი დოლარი შეიძინა, მაგრამ რეზერვები თვიურად 404.6 მილიონით გაიზარდა. ეს წინააღმდეგობა არ არის: რეზერვების მოცულობაზე ასევე მოქმედებს ოქროსა და სხვა აქტივების ფასი, ევროსა და სხვა ვალუტების დოლართან გადაფასება, მთავრობის საგარეო გადახდები და შემოსავლები, საერთაშორისო სესხები, გრანტები და სარეზერვო აქტივებზე მიღებული შემოსავალი.
ინტერვენციების მოცულობა გვიჩვენებს ეროვნული ბანკის სავალუტო ოპერაციებს, ხოლო რეზერვების ცვლილება მისი აქტივების ბევრად უფრო ფართო მოძრაობას ასახავს.
აქვს თუ არა დოლარის შესყიდვას რისკები?
როდესაც სებ-ი დოლარს ყიდულობს, სანაცვლოდ საბანკო სისტემაში ლარს უშვებს. თუ დამატებითი ლარის ლიკვიდობა დიდხანს დარჩება ბაზარზე, მას შეუძლია მოკლევადიან საპროცენტო განაკვეთებსა და ინფლაციურ გარემოზე გავლენა მოახდინოს.
ამ ეფექტის სამართავად ეროვნულ ბანკს შეუძლია ჭარბი ლარის ნაწილი მონეტარული ინსტრუმენტებით ამოიღოს. ამ პროცესს სტერილიზაცია ეწოდება. მისი მიზანია რეზერვების შევსებამ მონეტარული პოლიტიკის განაკვეთის ეფექტიანობას ხელი არ შეუშალოს.
მეორე რისკია მოლოდინი: თუ ბაზარი დარწმუნდება, რომ ეროვნული ბანკი ყოველთვის კონკრეტულ ნიშნულზე იყიდის დოლარს, მონაწილეებმა შეიძლება ეს არაფორმალურ „კურსის იატაკად“ აღიქვან. სწორედ ამიტომ ინტერვენცია არ უნდა გადაიქცეს ფიქსირებული კურსის დაპირებად.
მთავარი დასკვნა
ეროვნული ბანკის მიერ დოლარის შესყიდვა თავისთავად არც ლარის დასუსტების პროგნოზია და არც კონკრეტული კურსის ხელოვნურად დაწესება. როდესაც ქვეყანაში უცხოური ვალუტა ინტენსიურად შემოდის და ბაზარი მის ნაწილს თავისუფლად ვერ ითვისებს, სებ-ი ხელსაყრელ პერიოდს უსაფრთხოების მარაგის შესავსებად იყენებს.
2026 წლის მთავარი სიგნალი მხოლოდ ის არ არის, რომ რეზერვებმა 7.53 მილიარდ დოლარს მიაღწია. უფრო მნიშვნელოვანია, რომ ეროვნულმა ბანკმა შვიდ თვეში 2.57 მილიარდი დოლარი შეიძინა და ლარმა ამ პროცესის პარალელურად გამყარების უნარიც შეინარჩუნა.
თუმცა ეს მდგომარეობა მუდმივი გარანტია არ არის. ტურიზმის, გზავნილების, ექსპორტის, იმპორტის, ინვესტიციებისა და მოლოდინების ცვლილებამ მოთხოვნა-მიწოდების ბალანსი ნებისმიერ დროს შეიძლება შეცვალოს.
წყაროები
- საქართველოს ეროვნული ბანკი — საერთაშორისო რეზერვები, ივლისი 2026
- საქართველოს ეროვნული ბანკი — სავალუტო პოლიტიკა, ოფიციალური კურსი და რეზერვების მართვა
- საქსტატი — საგარეო ვაჭრობის მონაცემები
- 2026 წლის ივლისის BMatch ოპერაციების შეჯამება
მასალა საინფორმაციო ხასიათისაა და არ წარმოადგენს ფინანსურ ან საინვესტიციო რჩევას.