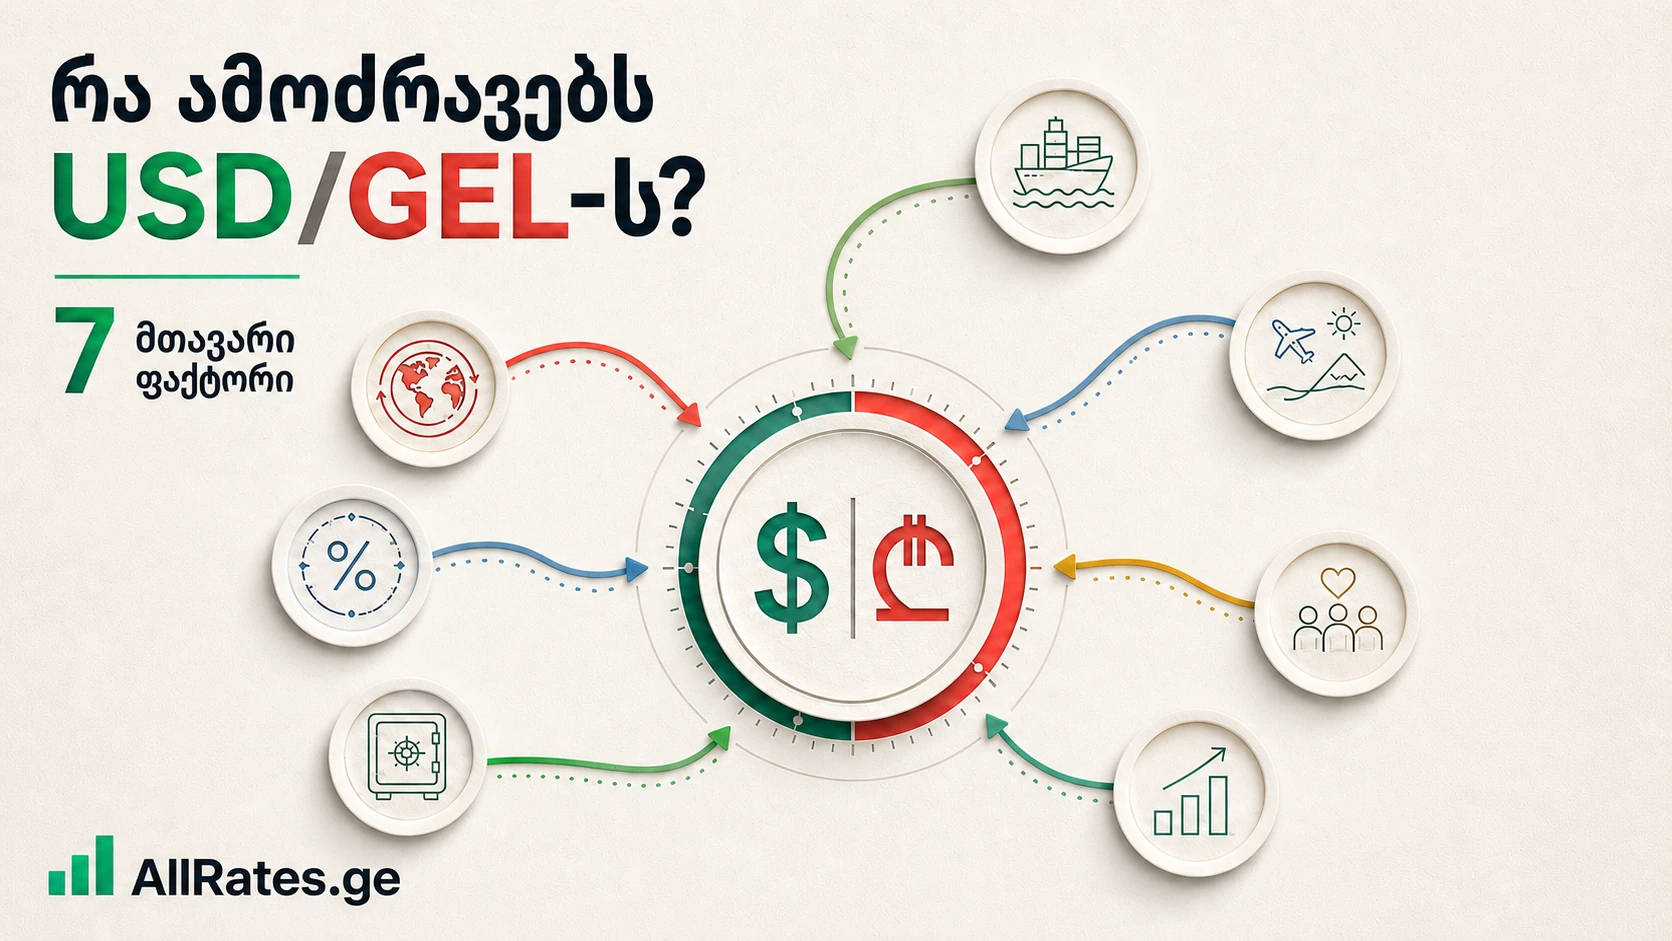
დოლარის კურსი მხოლოდ დოლარზე არ არის დამოკიდებული: რა ამოძრავებს USD/GEL-ს საქართველოში?
დილით ტურისტი საქართველოში ევროს ხარჯავს, რამდენიმე საათში ექსპორტიორი უცხოეთიდან მიღებულ დოლარს ლარში ცვლის, იმპორტიორი კი საწვავის შესაძენად დოლარს ეძებს. პარალელურად, ემიგრანტი ოჯახს გზავნილს უგზავნის, კომპანია საგარეო ვალს ფარავს, ინვესტორი ქართულ ობლიგაციას ყიდულობს, ეროვნული ბანკი კი ბაზარზე შემოსული ვალუტის ნაწილს რეზერვებისთვის იძენს.
ყველა ეს ოპერაცია საბოლოოდ ერთ კითხვამდე მიდის: კონკრეტულ მომენტში საქართველოში დოლარის მიწოდებაა მეტი თუ მასზე მოთხოვნა? სწორედ ამ ბალანსის შედეგია USD/GEL-ის კურსი.
ვინ ადგენს დოლარის კურსს?
საქართველოში მოქმედებს მცურავი გაცვლითი კურსის რეჟიმი. ეროვნული ბანკი დოლარის ფასს წინასწარ არ ადგენს და არც კონკრეტულ ნიშნულზე აფიქსირებს.
ბაზრის მონაწილეები — ბანკები, კომპანიები და მოქალაქეები — ყოველდღიურად ყიდულობენ და ყიდიან უცხოურ ვალუტას. ოფიციალური USD/GEL გამოითვლება Bloomberg-ის BMatch პლატფორმაზე 16:30 საათამდე განხორციელებული სპოტ გარიგებების შეწონილი საშუალოთი. ამიტომ ოფიციალური კურსი რეალურად შესრულებული ბანკთაშორისი გარიგებების ინდიკატორია და არა ეროვნული ბანკის მიერ შერჩეული ფასი. კომერციული ბანკებისა და გადამცვლელი პუნქტების კურსები მას შეიძლება განსხვავდებოდეს.
დოლარის მიწოდება აღემატება მოთხოვნას → USD/GEL მცირდება და ლარი მყარდება.
დოლარზე მოთხოვნა აღემატება მიწოდებას → USD/GEL იზრდება და ლარი უფასურდება.
1. საგარეო ვაჭრობა: დოლარზე მოთხოვნის მთავარი წყარო
საქართველო იმპორტზე მნიშვნელოვნად დამოკიდებული ქვეყანაა. საწვავის, ავტომობილების, მედიკამენტების, ტექნიკის, საკვებისა და საწარმოო დანადგარების შესაძენად კომპანიებს დოლარი ან ევრო სჭირდებათ.
2025 წელს საქართველომ დაახლოებით 7.29 მილიარდი დოლარის საქონელი გაიტანა ექსპორტზე, ხოლო იმპორტმა 18.65 მილიარდ დოლარს მიაღწია. საქონლით ვაჭრობის დეფიციტი დაახლოებით 11.36 მილიარდი დოლარი იყო.
2026 წლის იანვარ-ივლისში იმპორტმა 10.85 მილიარდ დოლარს, ექსპორტმა კი 4.67 მილიარდს მიაღწია. შვიდ თვეში სავაჭრო დეფიციტმა დაახლოებით 6.18 მილიარდი დოლარი შეადგინა.
ეს დეფიციტი დოლარზე მუდმივ მოთხოვნას ქმნის, მაგრამ ავტომატურად არ ნიშნავს, რომ ლარი აუცილებლად უნდა გაუფასურდეს. საქონლის იმპორტის დასაფინანსებლად ქვეყანას უცხოური ვალუტა ტურიზმიდან, მომსახურების ექსპორტიდან, გზავნილებიდან, ინვესტიციებიდან და საგარეო სესხებიდანაც შემოდის.
2. ტურიზმი, IT და ტრანსპორტი: უხილავი ექსპორტი
როდესაც უცხოელი საქართველოში სასტუმროს, რესტორნის, ტრანსპორტის ან სხვა მომსახურების საფასურს იხდის, ქვეყანა ფაქტობრივად მომსახურების ექსპორტს ახორციელებს.
2026 წლის პირველ კვარტალში საქართველოს მომსახურებით ვაჭრობის პროფიციტი 876.1 მილიონ დოლარს გაუტოლდა. მომსახურების ექსპორტმა 1.8 მილიარდ დოლარს მიაღწია, მათ შორის ტურისტულმა მომსახურებამ — 829.8 მილიონს, კომპიუტერულმა და საინფორმაციო მომსახურებამ — 441.3 მილიონს, ხოლო სატრანსპორტო მომსახურებამ — 333.4 მილიონს.
განსაკუთრებით აღსანიშნავია IT და საინფორმაციო მომსახურება, რომლის ექსპორტიც წლიურად დაახლოებით 65.7%-ით გაიზარდა. როდესაც მიღებული დოლარის ან ევროს ნაწილი მიმდინარე ხარჯებისთვის ლარში იცვლება, ბაზარზე ვალუტის მიწოდება იზრდება და ლარის გამყარებას უწყობს ხელს.
თუმცა ტურიზმი სეზონურია. ზაფხულში შემოსული ვალუტა, როგორც წესი, მატულობს, წლის სხვა პერიოდებში კი ეს ეფექტი შეიძლება შესუსტდეს. ვიზიტორთა რაოდენობა და მიღებული თანხაც ერთი და იგივე არ არის: ნაკლებმა მაღალმხარჯველმა ტურისტმა შეიძლება მეტი შემოსავალი დატოვოს, ვიდრე ვიზიტორთა დიდმა, მაგრამ დაბალბიუჯეტიანმა ნაკადმა.
3. ფულადი გზავნილები: მილიონობით მცირე ოპერაციის დიდი ეფექტი
2026 წლის ივლისში ქვეყანაში დაახლოებით 350 მილიონი დოლარის გზავნილი შემოვიდა, რაც წინა წლის ივლისთან შედარებით 3.9%-ით მეტი იყო. იანვარ-ივლისში მიღებულმა გზავნილებმა დაახლოებით 2.25 მილიარდ დოლარს მიაღწია.
გზავნილების ზრდა დოლარისა და ევროს მიწოდებას აძლიერებს. ეფექტი დამოკიდებულია იმაზე, რას აკეთებს მიმღები: თუ თანხა სავალუტო ანგარიშზე რჩება, მყისიერი გავლენა შედარებით მცირეა; თუ ის ლარში იცვლება და იხარჯება, გავლენა უფრო პირდაპირია.
2022 წელს ეს არხი განსაკუთრებით ძლიერი გახდა. IMF-ის შეფასებით, რუსეთსა და ბელარუსთან დაკავშირებულმა მიგრაციულმა ტალღამ საქართველოში 100 ათასზე მეტი ადამიანი მოიყვანა, ხოლო ფულადი გადარიცხვები 2021 წელთან შედარებით დაახლოებით 85%-ით გაიზარდა. ამ ნაკადებმა ლარის მკვეთრ გამყარებაში მნიშვნელოვანი როლი შეასრულა.
4. ინვესტიციები, სესხები და კაპიტალის მოძრაობა
თუ უცხოელი ინვესტორი საქართველოში საწარმოს აშენებს, კომპანიაში კაპიტალს დებს ან ქართულ ფასიან ქაღალდს ყიდულობს, მას ხშირად უცხოური ვალუტის ლარში გადაცვლა სჭირდება. ეს ლარს აძლიერებს.
2025 წელს საქართველოში განხორციელებულმა პირდაპირმა უცხოურმა ინვესტიციებმა დაახლოებით 1.69 მილიარდი დოლარი შეადგინა. შედარებისთვის, 2022 წელს მაჩვენებელი 2.22 მილიარდი იყო, 2023 წელს — 1.93 მილიარდი, ხოლო 2024 წელს — 1.57 მილიარდი. 2026 წლის პირველ კვარტალში FDI დაახლოებით 271 მილიონ დოლარს გაუტოლდა.
საპირისპირო მიმართულებით მოქმედებს უცხოელი ინვესტორის მიერ დივიდენდის გატანა, საგარეო ვალის დაფარვა, იმპორტიორის ანგარიშსწორება, უცხოური აქტივის შეძენა და მოსახლეობის მიერ დანაზოგის დოლარში გადატანა. ზოგჯერ ერთ მსხვილ ოპერაციას კონკრეტულ დღეს კურსის მოძრაობის გამოწვევაც შეუძლია, მაშინაც კი, როცა ეკონომიკის საერთო სურათი არ შეცვლილა.
5. ეროვნული ბანკის ინტერვენციები და მთავარი პარადოქსი
ხშირად ჩნდება კითხვა: თუ ეროვნული ბანკი დოლარს ყიდულობს, რატომ არ ძვირდება დოლარი?
სინამდვილეში, დოლარის ყიდვა ლარის გამყარებას კი არ იწვევს, არამედ მის სისწრაფეს ამცირებს. ეროვნული ბანკი ბაზრიდან ჭარბ დოლარს იღებს და სანაცვლოდ ლარს უშვებს. სხვა პირობების უცვლელობის შემთხვევაში, მის გარეშე USD/GEL შესაძლოა კიდევ უფრო დაბალი ყოფილიყო.
2025 წელს ეროვნულმა ბანკმა დაახლოებით 2.43 მილიარდი დოლარი შეიძინა. 2026 წლის იანვარ-ივლისში წმინდა შესყიდვებმა დაახლოებით 2.57 მილიარდ დოლარს მიაღწია. მხოლოდ ივლისში BMatch-ის მეშვეობით შესყიდული თანხა 488.2 მილიონი დოლარი იყო.
2026 წლის ივლისის ბოლოს საერთაშორისო რეზერვებმა რეკორდულ 7.53 მილიარდ დოლარს გადააჭარბა და წლიურად თითქმის 50%-ით გაიზარდა. ეს მიუთითებს, რომ ბაზარზე მნიშვნელოვანი უცხოური ვალუტის მიწოდება არსებობდა და ეროვნულ ბანკს მისი ნაწილის რეზერვებში გადატანა შეეძლო.
საპირისპირო ვითარება იყო 2024 წელს. BMatch-ისა და აუქციონების ჩათვლით ეროვნული ბანკის წმინდა გაყიდვებმა დაახლოებით 434.75 მილიონი დოლარი შეადგინა. მაშინ კურსზე მოკლევადიან ზეწოლას მოლოდინები, მსხვილი ერთჯერადი გარიგებები და დივიდენდების გადინებაც აძლიერებდა.
6. საპროცენტო განაკვეთი, ინფლაცია და დოლარიზაცია
2026 წლის 29 ივლისს ეროვნულმა ბანკმა მონეტარული პოლიტიკის განაკვეთი 8.25%-ზე დატოვა. მაღალი ლარის განაკვეთები ლარში დანაზოგს შედარებით მიმზიდველს ხდის. თუ მოქალაქეები და კომპანიები დოლარის დეპოზიტებს ლარში ცვლიან, ბაზარზე დოლარის მიწოდება იზრდება. თუ გაურკვევლობის გამო დანაზოგების დოლარში გადატანა იწყება, შედეგი საპირისპიროა.
2026 წლის აპრილისთვის სესხების დოლარიზაცია დაახლოებით 42.5%, დეპოზიტების დოლარიზაცია კი 46.6% იყო. ეს ჯერ კიდევ მაღალი მაჩვენებელია, რის გამოც მოლოდინების ცვლილება სავალუტო ბაზარზე სწრაფად აისახება.
მნიშვნელობა აქვს აშშ-ის ფედერალური სარეზერვო სისტემის პოლიტიკასაც. ამერიკაში მაღალი განაკვეთები დოლარის აქტივებს უფრო მიმზიდველს ხდის და განვითარებადი ქვეყნებიდან კაპიტალის გადინების რისკს ზრდის. განაკვეთების შემცირების მოლოდინი კი ხშირად საპირისპიროდ მოქმედებს.
7. მსოფლიო დოლარი, ენერგიის ფასი და რეგიონული რისკები
თუ დოლარი მსოფლიო ბაზარზე ევროსა და სხვა ვალუტებთან მყარდება, ეს ხშირად საქართველოზეც ზეწოლას ახდენს. თუმცა კავშირი ერთ-ერთზე არ არის: დოლარის გლობალური ინდექსის ზრდის მიუხედავად, ლარი შეიძლება გამყარდეს, თუ ქვეყანაში უცხოური ვალუტის შემოდინება საკმარისად ძლიერია.
საქართველოსთვის განსაკუთრებით მნიშვნელოვანია ნავთობისა და გაზის ფასები, რეგიონული სამხედრო და პოლიტიკური რისკები, სავაჭრო პარტნიორების ეკონომიკური მდგომარეობა, თურქული ლირის, ევროსა და რუსული რუბლის მოძრაობა და გლობალური ინვესტორების დამოკიდებულება განვითარებადი ბაზრების მიმართ.
მოლოდინები და ბაზრის ლიკვიდობა
კურსი მხოლოდ უკვე მომხდარ მოვლენებს არ ასახავს. თუ მოქალაქეები და კომპანიები ფიქრობენ, რომ დოლარი მალე გაძვირდება, ისინი მის შეძენას წინასწარ იწყებენ. ამით მოთხოვნა მართლაც იზრდება და მოსალოდნელი მოძრაობა ნაწილობრივ თვითონვე რეალიზდება.
რამდენიმე დღიანი ცვლილება შეიძლება გამოიწვიოს მსხვილი იმპორტიორის ერთჯერადმა შესყიდვამ, საგარეო ვალის ან დივიდენდის გადახდის თარიღმა, სახელმწიფო კომპანიის ოპერაციამ, კონკრეტულ საათში დაბალმა ლიკვიდობამ, პოლიტიკურმა განცხადებამ ან მსოფლიო ბაზარზე დოლარის სწრაფმა მოძრაობამ. ამიტომ რამდენიმე დღიანი გაძვირება ყოველთვის ახალი გრძელვადიანი ტენდენციის დასაწყისი არ არის.
რას გვიჩვენებს ბოლო წლების ისტორია?
| თარიღი | USD/GEL |
|---|---|
| 31.12.2020 | 3.2766 |
| 31.12.2021 | 3.0976 |
| 31.12.2022 | 2.7020 |
| 31.12.2023 | 2.6894 |
| 31.12.2024 | 2.8068 |
| 31.12.2025 | 2.6951 |
| 01.09.2026 | 2.6156 |
ეს კონკრეტული თარიღების ოფიციალური კურსებია და არა წლიური საშუალო მაჩვენებლები.
2020 წელს პანდემიამ ტურიზმი და საგარეო შემოსავლები მკვეთრად შეამცირა. 2021 წელს ეკონომიკის გახსნამ მდგომარეობა გააუმჯობესა. 2022 წელს ომის დასაწყისში ლარი თავდაპირველად დასუსტდა, მაგრამ მიგრაციის, გზავნილებისა და ტურიზმის ზრდის შემდეგ სწრაფად გამყარდა. 2023 წელს კურსი შედარებით სტაბილური იყო.
2024 წელს უცხოური ნაკადების ნაწილის შემცირებამ, მოლოდინების გაუარესებამ და ერთჯერადმა დიდმა მოთხოვნამ ლარზე ზეწოლა გაზარდა. 2025 წელს მიმდინარე ანგარიშის დეფიციტი ისტორიულად დაბალ, დაახლოებით მშპ-ის 2.6%-იან დონემდე შემცირდა და ლარს მომსახურების ექსპორტი, გზავნილები, შედარებით დაბალი ენერგეტიკული ხარჯები და დეპოზიტების დე-დოლარიზაცია დაეხმარა.
რა მდგომარეობაა 2026 წელს?
ერთი მხრივ, საქართველოს კვლავ აქვს დიდი სავაჭრო დეფიციტი, ტურიზმის შემოსავლები ყოველთვის თანაბრად არ იზრდება, ხოლო პირდაპირი ინვესტიციები ყველა საჭიროების დასაფინანსებლად საკმარისი არ არის.
მეორე მხრივ, მომსახურების ექსპორტი სწრაფად იზრდება, გზავნილები მაღალ დონეზე რჩება, მიმდინარე ანგარიშის დეფიციტი 2026 წლის პირველ კვარტალში 348.1 მილიონ დოლარამდე ანუ მშპ-ის 3.8%-მდე შემცირდა, ეროვნული ბანკი აქტიურად ყიდულობს ჭარბ უცხოურ ვალუტას, რეზერვები რეკორდულ დონეზეა და დეპოზიტების დე-დოლარიზაცია დამატებით დოლარის მიწოდებას ქმნის.
2025 წლის ბოლოს 2.6951-დან 2026 წლის 1 სექტემბრისთვის კურსი 2.6156-მდე შემცირდა — ლარი დოლართან დაახლოებით 3%-ით გამყარდა, მიუხედავად იმისა, რომ ეროვნული ბანკი ბაზრიდან დიდი მოცულობის დოლარს ყიდულობდა.
რას უნდა დავაკვირდეთ?
- საქონლის ექსპორტსა და იმპორტს;
- ტურიზმის რეალურ შემოსავლებსა და ფულად გზავნილებს;
- IT და სხვა მომსახურების ექსპორტს;
- პირდაპირ ინვესტიციებს, დივიდენდებსა და ვალის გადახდებს;
- ეროვნული ბანკის სავალუტო ოპერაციებსა და საერთაშორისო რეზერვებს;
- ლარისა და უცხოური ვალუტის დეპოზიტების თანაფარდობას;
- საქართველოსა და აშშ-ის საპროცენტო განაკვეთებს;
- ნავთობის ფასს, გლობალურ დოლარსა და პოლიტიკურ რისკებს.
დასკვნა
დოლარის კურსს საქართველოში არც ერთი ადამიანი, ბანკი ან ცალკეული მაჩვენებელი არ განსაზღვრავს. ის ათასობით ყოველდღიური გადაწყვეტილების საბოლოო ფასია.
გრძელვადიან პერიოდში მიმართულებას განსაზღვრავს, რამდენ უცხოურ ვალუტას გამოიმუშავებს ეკონომიკა და რამდენს ხარჯავს. მოკლევადიან პერიოდში კი დიდ როლს თამაშობს მოლოდინები, მსხვილი ერთჯერადი ოპერაციები და ბაზრის ლიკვიდობა.
ყოველდღიური კურსების, საბაზრო ყიდვა-გაყიდვისა და დინამიკის შედარება შეგიძლიათ AllRates.ge-ზე.
წყაროები: საქართველოს ეროვნული ბანკი — სავალუტო ბაზარი; საქსტატი — საგარეო ვაჭრობა; ეროვნული ბანკი — 2026 წლის I კვარტლის საგადასახდელო ბალანსი; საქსტატი — FDI, I კვარტალი 2026; ეროვნული ბანკი — საერთაშორისო რეზერვები; IMF — Georgia 2026 Article IV Mission.
მასალა საინფორმაციო ხასიათისაა და არ წარმოადგენს ფინანსურ ან საინვესტიციო რჩევას.