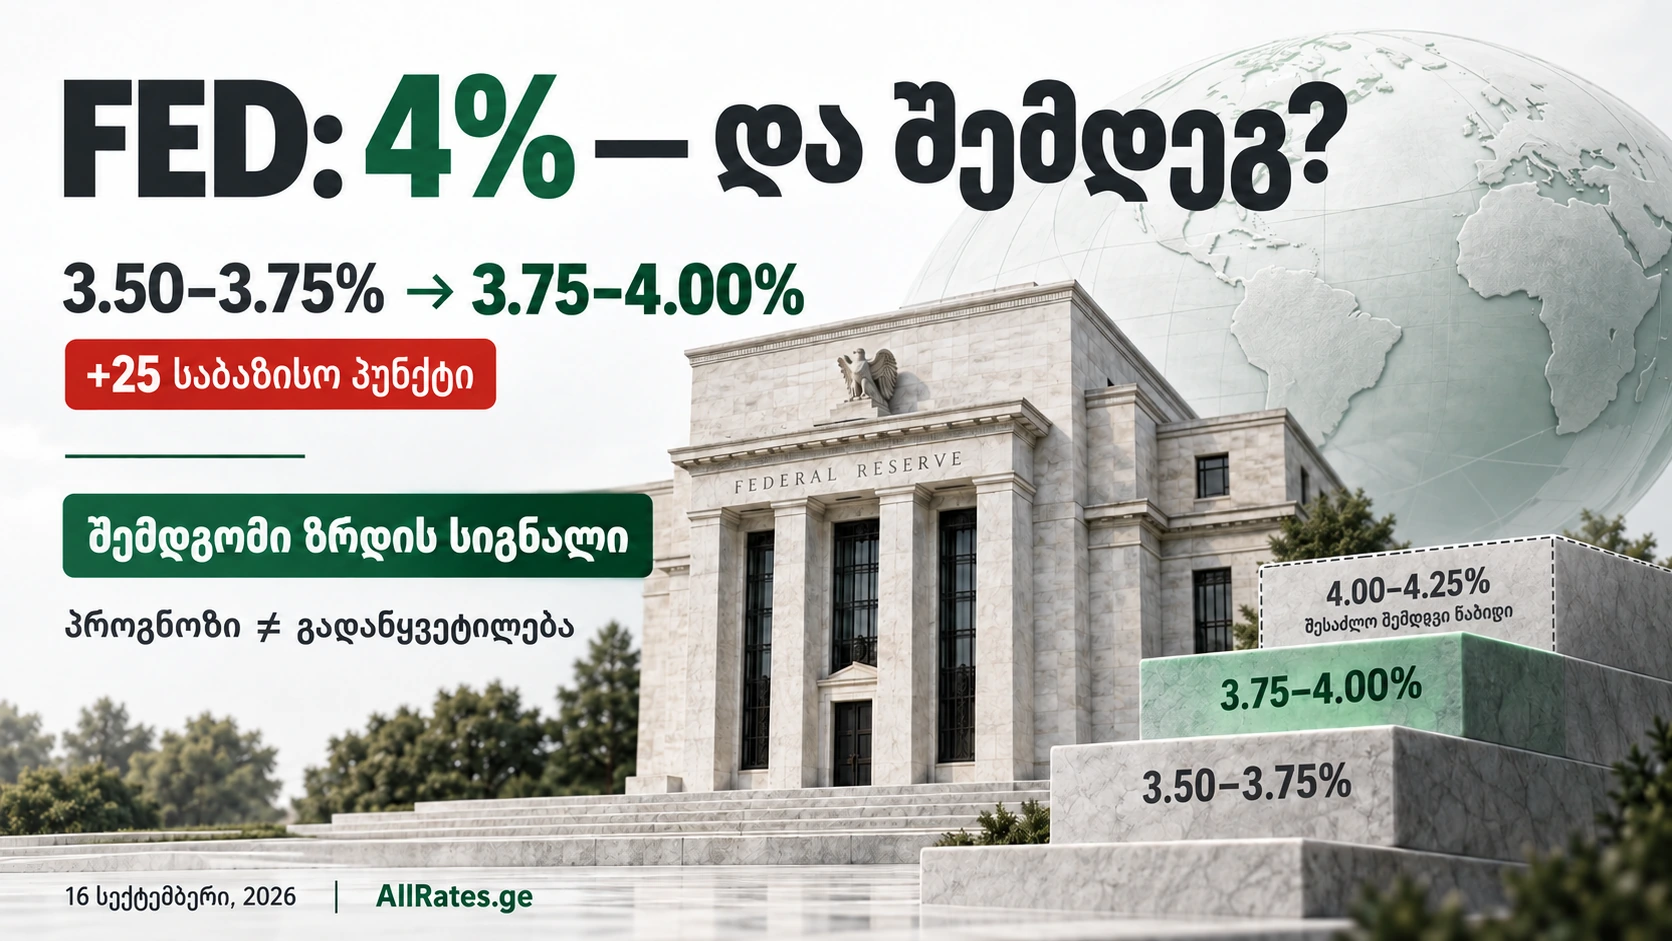
FED-მა განაკვეთი 4%-მდე აიყვანა: ეს მხოლოდ დასაწყისია?
დოლარი მხოლოდ ვალუტა არ არის. ის მსოფლიო ეკონომიკის მთავარი სასესხო და ანგარიშსწორების ერთეულია. ამიტომ, როდესაც ამერიკაში ფულის ფასი იზრდება, გადაწყვეტილების გავლენა ვაშინგტონის საზღვრებს სწრაფად სცდება.
მაგრამ FED-ის ბოლო გადაწყვეტილებაში ყველაზე საინტერესო მხოლოდ განაკვეთის ზრდა არ ყოფილა: მისივე პროგნოზები მიანიშნებს, რომ წლის ბოლომდე კიდევ ერთი ზრდა შეიძლება ვიხილოთ.
რა მოხდა?
2026 წლის 16 სექტემბერს აშშ-ის ფედერალურმა რეზერვმა ფედერალური ფონდების განაკვეთის სამიზნე დიაპაზონი 3.50–3.75%-დან 3.75–4.00%-მდე გაზარდა. ცვლილება 0.25 პროცენტული პუნქტი, ანუ 25 საბაზისო პუნქტია. გადაწყვეტილებას კომიტეტის 12-ვე ხმის მიმცემი წევრი დაეთანხმა. შესაბამისად, „3.75%-დან 4%-მდე ზრდა“ დიაპაზონის ზედა ზღვრის ცვლილებას აღწერს და არა ერთ ფიქსირებულ განაკვეთს. FED-ის ოფიციალური განცხადება
ეს პირველი ზრდაა 2023 წლის შემდეგ. შემცირებების შემდეგ FED კვლავ გამკაცრებისკენ შემობრუნდა: მისი შეფასებით, ინფლაციასთან ბრძოლა ჯერ დასრულებული არ არის. Reuters-ის მიმოხილვა
რატომ გაიზარდა განაკვეთი?
ოფიციალური განცხადება ორ მთავარ გარემოებას გამოყოფს: ინფლაცია კვლავ მაღალია, ეკონომიკა კი მყარად იზრდება. შიდა ხარჯვა გამძლეა, კაპიტალდაბანდებები ძლიერია და უმუშევრობა მნიშვნელოვნად არ შეცვლილა. ეს FED-ს აძლევს შესაძლებლობას, ფასების ზრდას უფრო მკაცრი პოლიტიკით უპასუხოს. FOMC-ის შეფასება
ინფლაციურ გარემოს რამდენიმე ფაქტორი ართულებს. ენერგიის გაძვირება წარმოებისა და ტრანსპორტირების ხარჯებს ზრდის; იმპორტის ტარიფები უცხოურ საქონელს აძვირებს; ხელოვნური ინტელექტის ინფრასტრუქტურაში ინტენსიური ინვესტიციები კი ეკონომიკაში მოთხოვნას აძლიერებს. ეს ფაქტორები ერთმანეთზე გადაბმულია, თუმცა განაკვეთის ზრდის მიზეზის მხოლოდ ერთ მათგანამდე დაყვანა არასწორი იქნებოდა. Reuters-ის ანალიზი
გაიზრდება თუ არა განაკვეთი კიდევ?
ამის სიგნალი რეალურია და მხოლოდ ბაზრის ჭორი არ არის. FED-ის სექტემბრის პროგნოზებში 18 მონაწილიდან:
- 12 წლის ბოლოს განაკვეთის დიაპაზონის შუა წერტილს 4.125%-ზე ხედავს;
- 4 უფრო მაღალ, 4.375%-იან შუა წერტილს პროგნოზირებს;
- მხოლოდ 2 მიმდინარე 3.875%-იან შუა წერტილს ინარჩუნებს.
მარტივად რომ ვთქვათ, 16 მონაწილის შეფასება წლის ბოლომდე დამატებით ზრდას ითვალისწინებს. მედიანური პროგნოზი შეესაბამება დაახლოებით 4.00–4.25%-იან დიაპაზონს, ანუ კიდევ ერთ 25-პუნქტიან ნაბიჯს. ამავე პროგნოზებში 2026 წლის PCE ინფლაცია 3.7%-ზეა შეფასებული, 2%-იან მიზანზე მნიშვნელოვნად მაღლა. ეს წლიური პროგნოზია და არა ბოლო თვის უკვე დაფიქსირებული ინფლაცია. FED-ის პროგნოზები
თუმცა მნიშვნელოვანი ზღვარი არსებობს: პროგნოზი გადაწყვეტილება არ არის. ეს მონაწილეთა ინდივიდუალური შეფასებებია და არა კომიტეტის დაპირება. ინფლაციის სწრაფმა შემცირებამ ან ეკონომიკის დასუსტებამ მომდევნო ნაბიჯი შეიძლება შეცვალოს.
რა არის FED Rate და რატომ აქვს ასეთი ძალა?
ფედერალური ფონდების განაკვეთი უკავშირდება პროცენტს, რომლითაც ბანკები ერთმანეთს სარეზერვო ნაშთებს ღამის განმავლობაში ასესხებენ. ის არც ყველა სესხის ერთიანი ფასი და არც მოქალაქის დეპოზიტის ავტომატური სარგებელია. თუმცა მისი ცვლილება საბანკო სისტემაში მოკლევადიანი ფულის ფასს ცვლის და შემდეგ სხვა განაკვეთებზეც გადადის. როგორ მუშაობს FED-ის პოლიტიკა
მექანიზმი ასეთია: უფრო ძვირი დაფინანსება ამცირებს კრედიტით ხარჯვისა და ინვესტირების სტიმულს, ხოლო დაზოგვა უფრო მიმზიდველი ხდება. მოთხოვნის შენელება ფასებზე ზეწოლას ამცირებს. მაგრამ FED ვერ აწარმოებს მეტ ნავთობს და ვერ მოხსნის სავაჭრო ბარიერებს: განაკვეთი ძირითადად მოთხოვნასა და ფინანსურ პირობებზე მოქმედებს.
რატომ ეხება ეს მსოფლიო ეკონომიკას?
დოლარში დაფინანსებული კომპანიები და ქვეყნები შესაძლოა უფრო ძვირი ახალი სესხებისა და რეფინანსირების წინაშე აღმოჩნდნენ. განსაკუთრებით მნიშვნელოვანია ვალის პირობები: არსებული ფიქსირებული განაკვეთი ავტომატურად არ იცვლება, მცურავი განაკვეთის ეფექტი კი კონკრეტულ ინდექსსა და გადახედვის თარიღზეა დამოკიდებული.
ამავდროულად, აშშ-ში უფრო მაღალი შემოსავლიანობა ინვესტორებისთვის დოლარის აქტივების მიმზიდველობას ზრდის. კაპიტალის გადაადგილებამ სხვა ქვეყნების ვალუტებსა და ობლიგაციებზე ზეწოლა შეიძლება შექმნას. თუმცა რეაქცია დამოკიდებულია ზრდის მიზეზზე, მის მოულოდნელობაზე და თითოეული ქვეყნის ეკონომიკურ მდგომარეობაზე. IMF-ის განმარტება
ნიშნავს ეს საქართველოში დოლარის გაძვირებას?
არა ავტომატურად. FED-ის გამკაცრება შეიძლება დოლარს საერთაშორისო მხარდაჭერას აძლევდეს, მაგრამ USD/GEL-ის კურსს საქართველოში დოლარის მოთხოვნა-მიწოდებაც განსაზღვრავს: ტურიზმი, გზავნილები, ექსპორტი, იმპორტი, ინვესტიციები და ბაზრის მოლოდინები.
საქართველოსთვის რისკი მხოლოდ გაცვლითი კურსი არ არის. დოლარში საგარეო დაფინანსების გაძვირებამ ბანკებისა და კომპანიების ხარჯებზეც შეიძლება იმოქმედოს. ამიტომ გლობალურად ძლიერი დოლარი და საქართველოში სტაბილური USD/GEL ურთიერთგამომრიცხავი არ არის. სებ-ის კვლევა საქართველოზე გადმოცემის არხების შესახებ
მთავარი კითხვა უკვე შემდეგ ნაბიჯს ეხება
FED-ის ბოლო გადაწყვეტილება გვიჩვენებს, რომ ინფლაციის შემცირების იმედი მისთვის საკმარისი აღარ აღმოჩნდა. კომიტეტმა მოქმედება გადაწყვიტა, მონაწილეთა დიდი უმრავლესობის პროგნოზი კი დამატებით გამკაცრებას ითვალისწინებს.
ახლა ბაზარი მხოლოდ დღევანდელ 4%-იან ზედა ზღვარს აღარ უყურებს. ის ცდილობს გაიგოს, რამდენად მაღლა მოუწევს FED-ს ფულის ფასის აწევა, სანამ ინფლაცია რეალურად დამორჩილდება.
საქართველოს მომხმარებლისთვის ეს ნიშნავს გლობალური სიგნალებისა და ადგილობრივი კურსების ერთად დაკვირვებას. AllRates.ge-ზე კურსების შედარება ამ დიდი ფინანსური ამბის ყოველდღიურ, პრაქტიკულ მხარეს აჩვენებს.
მასალა საინფორმაციო ხასიათისაა და არ წარმოადგენს საინვესტიციო რჩევას.