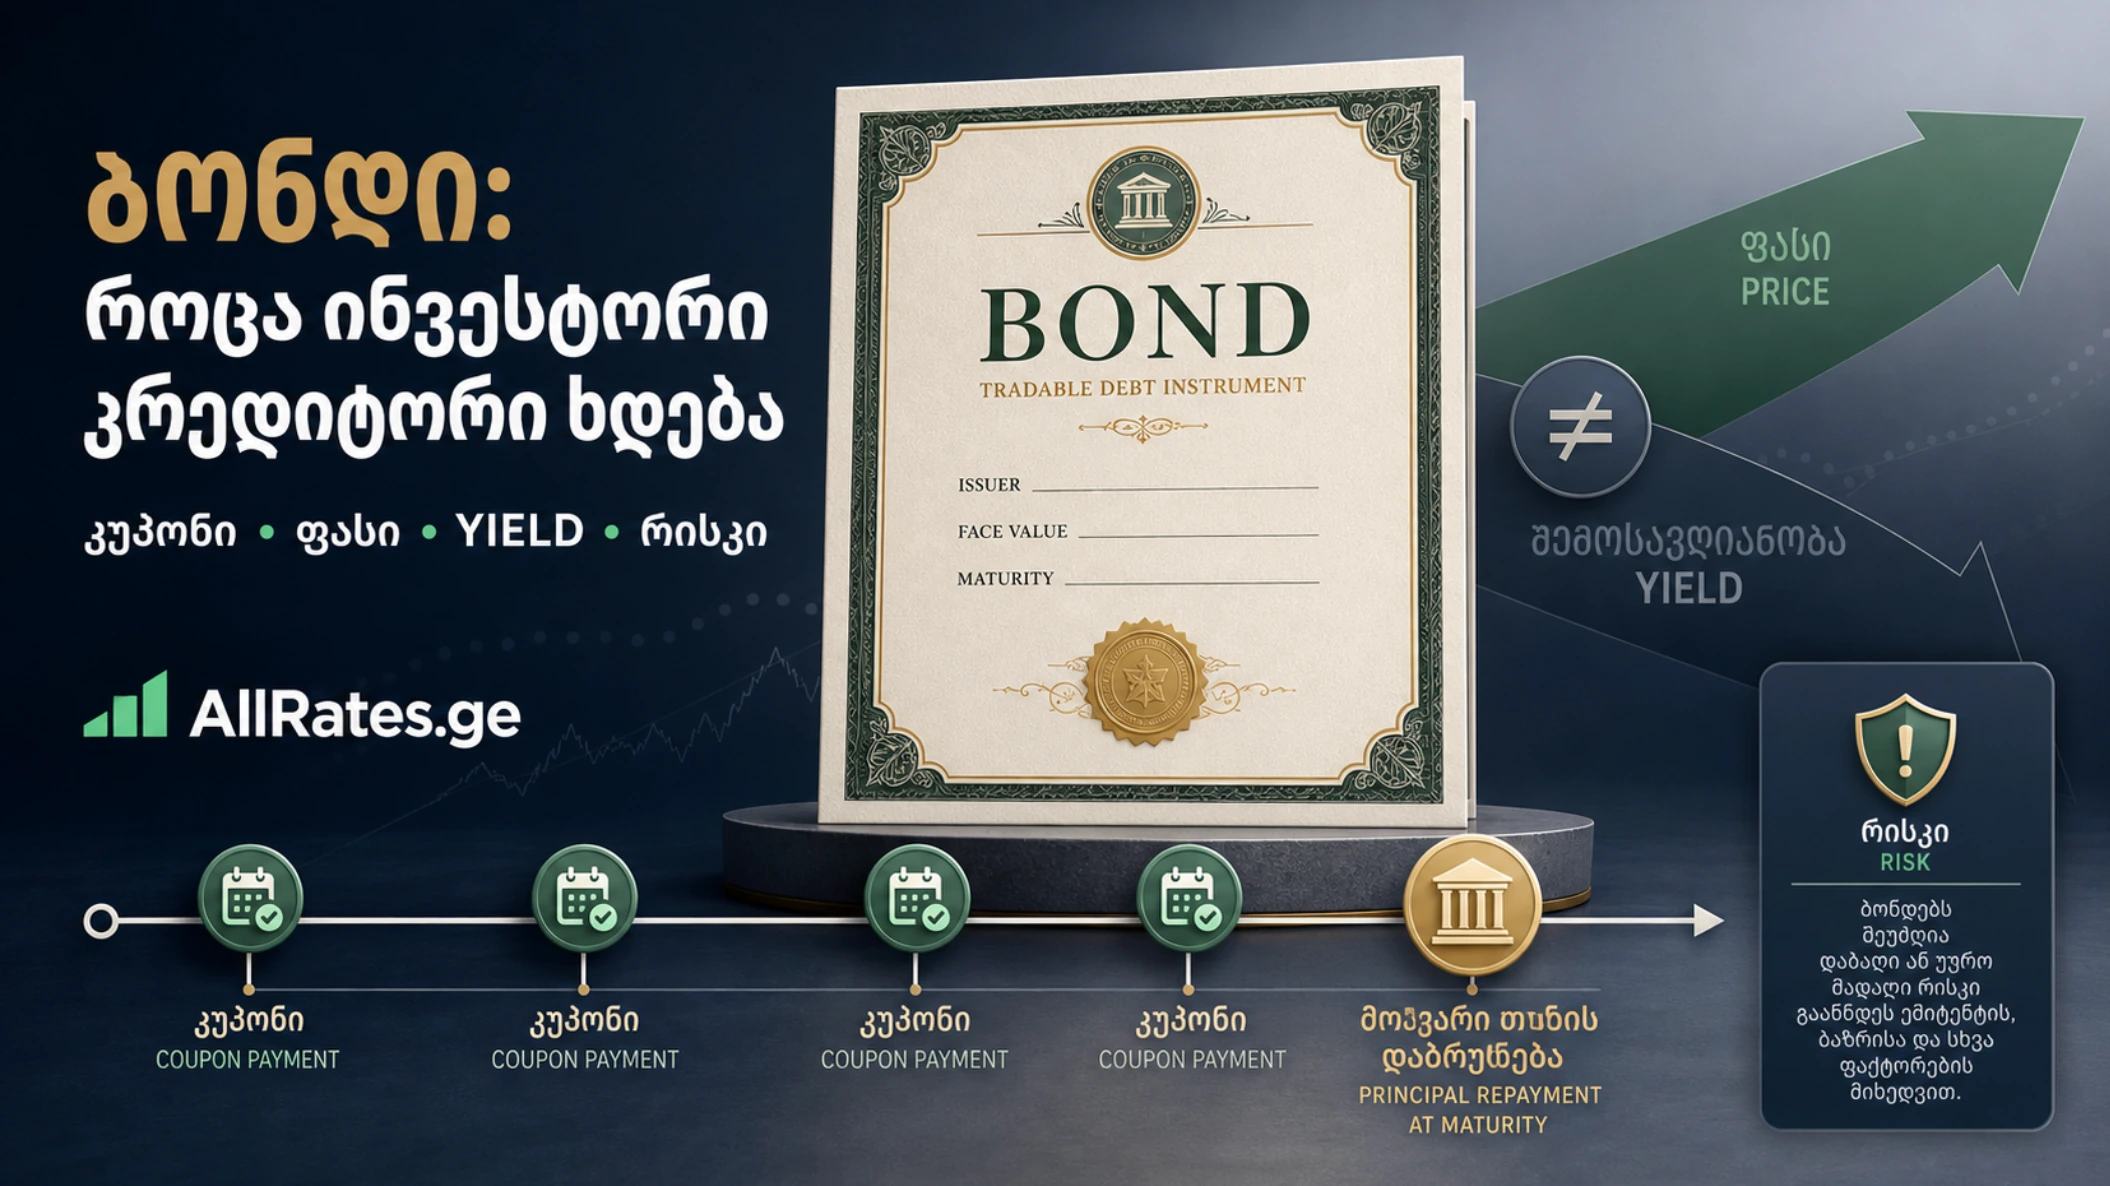
ბონდი — სესხი, რომლის ყიდვა და გაყიდვაც შეგიძლია
რა შეიძლება იყოს აქციების გლობალურ ბაზარზე უფრო დიდი და მაინც ყოველდღიურ ფინანსურ საუბარში გაცილებით ნაკლებად ჩანდეს?
SIFMA-ს 2026 წლის Capital Markets Fact Book-ის მიხედვით, 2025 წლის ბოლოს გლობალურად გამოშვებული fixed-income ვალის მოცულობა დაახლოებით $160.7 ტრილიონს აღწევდა. იმავე წყაროს მიხედვით, მსოფლიო აქციების საბაზრო კაპიტალიზაცია დაახლოებით $157.8 ტრილიონი იყო. ეს მაჩვენებლები ზუსტად ერთსა და იმავეს არ ზომავს — პირველი გამოსაშვები ვალის დაუფარავ მოცულობას ასახავს, მეორე კი კომპანიების აქციების საბაზრო ღირებულებას — თუმცა შედარება ბონდების მასშტაბს კარგად გვაჩვენებს.
ბონდებით ფინანსდებიან სახელმწიფოები, ბანკები და კომპანიები. მათი დახმარებით შენდება ინფრასტრუქტურა, ფართოვდება ბიზნესი და ძველი ვალი ახლით ფინანსდება. მაგრამ რას ყიდულობ სინამდვილეში, როცა ბონდს იძენ? და რატომ შეიძლება ცნობილი კომპანიის ბონდი მაინც არ იყოს ავტომატურად უსაფრთხო ინვესტიცია?
ჯერ გავარჩიოთ: რა არის ფასიანი ქაღალდი?
ფასიანი ქაღალდი არის ფინანსური ინსტრუმენტი, რომელიც კონკრეტულ უფლებას გაძლევს. აქცია კომპანიაში საკუთრების წილია. ბონდი, ანუ ობლიგაცია, ვალის ინსტრუმენტია: ის ადასტურებს, რომ ემიტენტს ფული ასესხე და სანაცვლოდ შეთანხმებული გადახდების მოთხოვნის უფლება გაქვს.
აქციის მფლობელი კომპანიის თანამფლობელია. ბონდის მფლობელი — კრედიტორი. აქციას, ჩვეულებრივ, დაფარვის თარიღი არ აქვს და დივიდენდი გარანტირებული არ არის. ბონდს კი, როგორც წესი, წინასწარ გაწერილი ვადა, პროცენტის წესი და ძირითადი თანხის დაბრუნების პირობა ახლავს.
კომპანიის ლიკვიდაციისას კრედიტორების მოთხოვნები, მათი რიგითობის მიხედვით, ჩვეულებრივ აქციონერებზე ადრე განიხილება. თუმცა ეს თანხის სრულად დაბრუნების გარანტია მაინც არ არის.
როგორ იბადება და როგორ მოძრაობს ბონდი?
ბონდს უშვებს ემიტენტი — სახელმწიფო, საერთაშორისო ორგანიზაცია ან კომპანია, რომელსაც დაფინანსება სჭირდება. პირობებში იწერება ნომინალი, ვადა, კუპონი, გადახდის სიხშირე, ვალუტა, უზრუნველყოფა, ვადამდე გამოსყიდვის უფლება და სხვა მნიშვნელოვანი დეტალები.
ახალი ბონდის პირველად გაყიდვას პირველადი ბაზარი ეწოდება. ამის შემდეგ ბევრი ბონდი შეიძლება სხვა ინვესტორზე გაიყიდოს — ეს უკვე მეორადი ბაზარია. სწორედ მეორად ბაზარზე შეიძლება ბონდის ფასი ნომინალზე მაღალი ან დაბალი გახდეს.
ბონდის ძირითადი ენა — მარტივად
1. ნომინალური ღირებულება
ნომინალი (par value) არის ძირითადი თანხა, რომლის დაბრუნებაც ემიტენტს დაფარვის დღეს ევალება. თუ ნომინალი 1,000 ლარია, დასაბრუნებელი ძირითადი თანხაც ჩვეულებრივ 1,000 ლარია — თუ ემიტენტმა ვალდებულება შეასრულა.
2. კუპონი
კუპონი არის პროცენტი, რომელსაც ემიტენტი იხდის. 1,000-ლარიანი ბონდის 8%-იანი წლიური კუპონი წელიწადში 80 ლარს ნიშნავს. გადახდა შეიძლება იყოს წლიური, ნახევარწლიური ან კვარტალური.
ზოგ ბონდს ფიქსირებული კუპონი აქვს; floating-rate ბონდის პროცენტი პერიოდულად იცვლება კონკრეტულ ინდექსთან ან განაკვეთთან ერთად; zero-coupon ბონდი კი პერიოდულ კუპონს საერთოდ არ იხდის და, ჩვეულებრივ, ნომინალზე იაფად იყიდება.
3. დაფარვის ვადა
Maturity, ანუ დაფარვის ვადა, არის თარიღი, როცა ძირითადი თანხა უნდა დაბრუნდეს. რაც უფრო შორია ეს თარიღი, მით მეტი დრო აქვს განაკვეთებს, ინფლაციასა და ემიტენტის მდგომარეობას შესაცვლელად.
4. საბაზრო ფასი
საბაზრო ფასი არის თანხა, რომლითაც ბონდი დღეს იყიდება. ის შეიძლება ნომინალზე მაღალი ან დაბალი იყოს. ამიტომ 1,000-ლარიანი ნომინალის ბონდი ყოველთვის ზუსტად 1,000 ლარი არ ღირს.
5. შემოსავლიანობა
Yield, ანუ შემოსავლიანობა, აჩვენებს, რას ნიშნავს ბონდის მომავალი გადახდები მის დღევანდელ ფასთან მიმართებით. კუპონი და yield ერთი და იგივე არ არის.
- Current yield — წლიური კუპონი გაყოფილი მიმდინარე ფასზე;
- Yield to Maturity (YTM) — შეფასებითი წლიური შემოსავლიანობა, თუ ბონდს მიმდინარე ფასად ყიდულობ და დაფარვამდე ინარჩუნებ;
- Yield to Call (YTC) — შეფასება იმ შემთხვევისთვის, თუ ემიტენტი ბონდს ვადამდე გამოისყიდის.
YTM გარანტირებული შედეგი არ არის. ის ეფუძნება დაშვებებს, მათ შორის დროულ გადახდებსა და ხშირად კუპონების შესაბამის განაკვეთზე რეინვესტირებას.
6. ვალუტა და პრიორიტეტი
ბონდის ვალუტა განსაზღვრავს, რომელ ფულში მიიღებ კუპონსა და ძირითად თანხას. Senior და subordinated, ასევე secured და unsecured ბონდებს განსხვავებული პრიორიტეტი და უზრუნველყოფა შეიძლება ჰქონდეს. ამიტომ მხოლოდ კომპანიის სახელის ცოდნა საკმარისი არ არის — კონკრეტული ემისიის პირობები უნდა წაიკითხო.
რატომ მოძრაობს ფასი და yield საპირისპიროდ?
წარმოიდგინე, რომ გაქვს 1,000-ლარიანი ბონდი 8%-იანი კუპონით. ის წელიწადში 80 ლარს იხდის. მოგვიანებით ბაზარზე მსგავსი რისკისა და ვადის ახალი ბონდები 10%-იან კუპონს სთავაზობენ. შენს ბონდზე კვლავ 80 ლარი მოდის, ახალზე კი — 100 ლარი. ძველი ბონდის გასაყიდად მისი ფასი უნდა შემცირდეს, რათა მყიდველისთვის შემოსავლიანობა კონკურენტული გახდეს.
თუ ახალი ბონდები მხოლოდ 6%-ს იხდიან, შენი 8%-იანი კუპონი უფრო მიმზიდველი ხდება და მყიდველმა შეიძლება ნომინალზე მეტიც გადაიხადოს.
ამიტომ მთავარი წესი ასეთია: როცა საბაზრო განაკვეთები იზრდება, არსებული ფიქსირებულკუპონიანი ბონდების ფასები, ჩვეულებრივ, ეცემა; როცა განაკვეთები მცირდება, ფასები, ჩვეულებრივ, იზრდება.
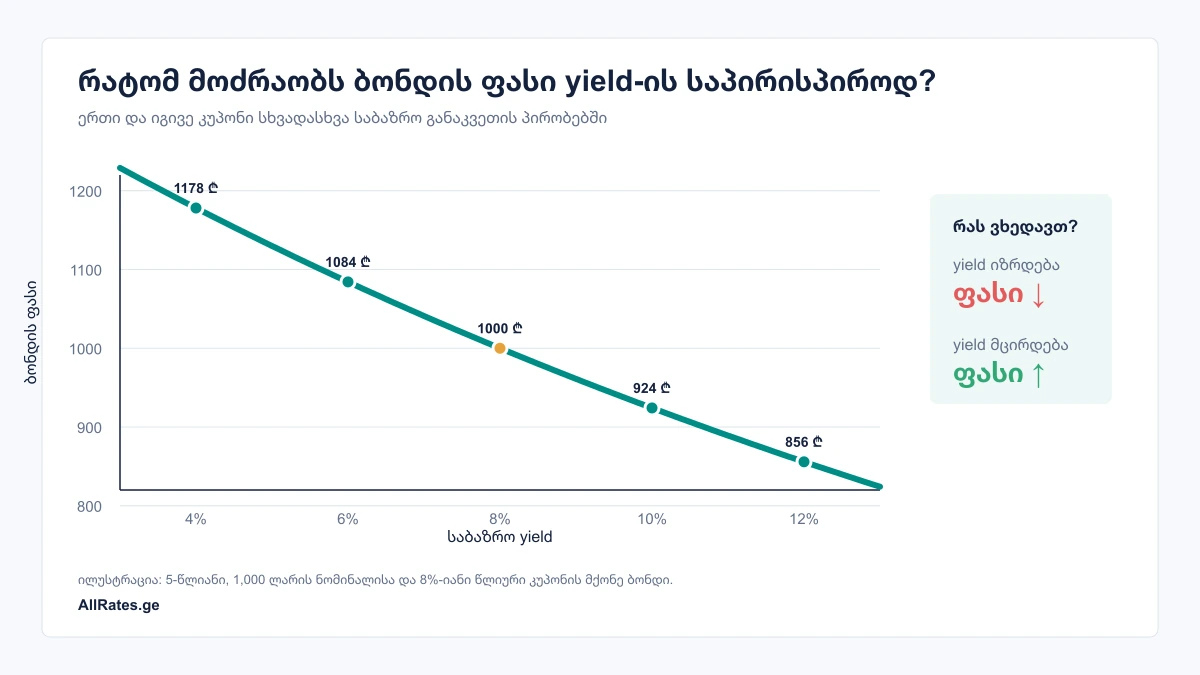
გრაფიკზე გამოყენებულია მარტივი მაგალითი: 5-წლიანი ბონდი, 1,000 ლარის ნომინალითა და 8%-იანი წლიური კუპონით. როდესაც ბაზარი მსგავს ბონდზე მხოლოდ 4%-იან yield-ს ითხოვს, ძველი 8%-იანი კუპონი უფრო მიმზიდველია და თეორიული ფასი ნომინალზე მაღლა ადის. 12%-იანი საბაზრო yield-ის პირობებში კი იგივე 80-ლარიანი კუპონი ნაკლებად მიმზიდველია და ფასი ნომინალზე დაბლა ჩამოდის.
Duration — ვადა არ არის, მაგრამ დროს უკავშირდება
Maturity გვეუბნება, როდის უნდა დაბრუნდეს ძირითადი თანხა. Duration კი აფასებს, რამდენად მგრძნობიარეა ბონდის ფასი საპროცენტო განაკვეთის ცვლილების მიმართ.
FINRA-ს საორიენტაციო წესით, თუ ბონდის duration არის 5, განაკვეთის 1 პროცენტული პუნქტით ზრდამ მისი ფასი დაახლოებით 5%-ით შეიძლება შეამციროს. ეს ზუსტი პროგნოზი არ არის, მაგრამ გვეხმარება გავიგოთ, რომ ზოგი ბონდი განაკვეთის ცვლილებას სხვაზე მეტად რეაგირებს.
ზოგადად, გრძელი ვადის და დაბალი კუპონის ბონდები განაკვეთის ცვლილების მიმართ უფრო მგრძნობიარეა.
ბონდების მთავარი ტიპები
სახელმწიფო ფასიან ქაღალდებს მთავრობა უშვებს. საქართველოში ფინანსთა სამინისტრო გამოსცემს ერთ წლამდე ვადის დისკონტურ სახაზინო ვალდებულებებს და 1-დან 10 წლამდე ვადის კუპონიან სახაზინო ობლიგაციებს. ისინი ლარში, არამატერიალური ფორმით გამოიცემა; ერთი ფასიანი ქაღალდის ნომინალი 1,000 ლარია და გაყიდვა ეროვნული ბანკის მიერ ორგანიზებული აუქციონებით ხდება.
მუნიციპალური ბონდები ქალაქების, რეგიონებისა და სხვა ადგილობრივი საჯარო ორგანოების პროექტებს აფინანსებს.
კორპორაციული ბონდები კომპანიებს აძლევს საშუალებას მოიზიდონ ფული ინვესტიციისთვის, ოპერაციებისთვის, შესყიდვებისთვის ან ძველი ვალის რეფინანსირებისთვის.
Investment-grade ბონდებს შედარებით მაღალი საკრედიტო რეიტინგი აქვს. High-yield ბონდები მეტ პროცენტს ხშირად სწორედ უფრო მაღალი საკრედიტო რისკის სანაცვლოდ სთავაზობს. რეიტინგი დამოუკიდებელი გარანტია არ არის და დროთა განმავლობაში შეიძლება შეიცვალოს.
არსებობს ასევე green bonds, social bonds, convertible bonds, callable bonds და სხვა სტრუქტურები. დასახელება მნიშვნელოვანია, მაგრამ გადამწყვეტი მაინც კონკრეტული გამოშვების დოკუმენტია.
რას გვაჩვენებს აშშ-ის სახაზინო ობლიგაციების მრუდი?
აშშ-ის სახაზინო ფასიანი ქაღალდები ხშირად გამოიყენება როგორც საბაზისო მაჩვენებელი, რადგან მათი სხვადასხვა ვადის yield-ები გვაჩვენებს, რა შემოსავლიანობას ითხოვს ბაზარი სახელმწიფოსგან მოკლე, საშუალო და გრძელ პერიოდებზე.
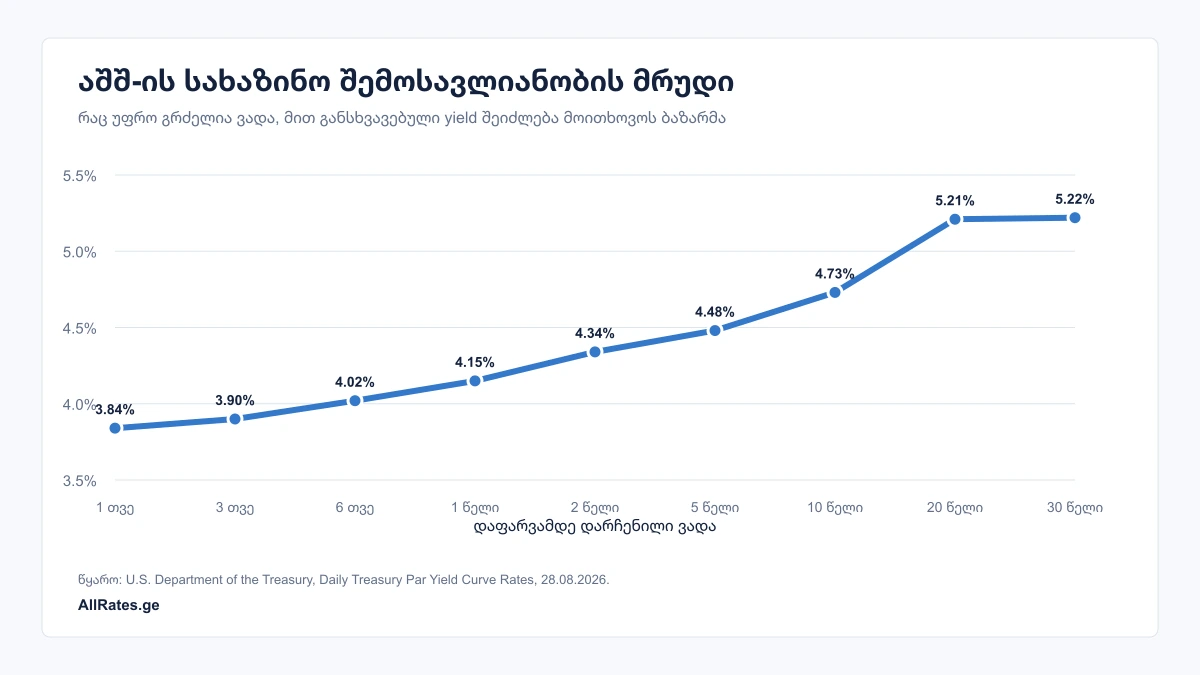
2026 წლის 28 აგვისტოს აშშ-ის Treasury-ის ოფიციალური მონაცემებით, ერთთვიანი ვადის par yield 3.84% იყო, 10-წლიანი — 4.73%, ხოლო 30-წლიანი — 5.22%. ამ კონკრეტულ დღეს მრუდი ზემოთ იყო მიმართული: უფრო გრძელ ვადაზე ბაზარი უფრო მაღალ yield-ს ითხოვდა.
Yield curve მომავლის გარანტირებული პროგნოზი არ არის. ის კონკრეტული დღის საბაზრო ფასებიდან მიღებული სურათია და შეიძლება შეიცვალოს ინფლაციის მოლოდინების, ცენტრალური ბანკის პოლიტიკის, ეკონომიკური ზრდისა და ინვესტორების მოთხოვნის მიხედვით. სწორედ ასეთი ცვლილებები შემდეგ სხვა სახელმწიფო და კორპორაციული ბონდების ფასებზეც აისახება.
როგორია საქართველოს ბონდების ბაზარი დღეს?
საქართველოს ბაზარი ჯერაც მცირეა გლობალურ ბაზრებთან შედარებით, მაგრამ ბოლო წლებში სწრაფად გაიზარდა. ეროვნული ბანკის 2025 წლის მეოთხე კვარტლის მიმოხილვის მიხედვით:
- 2025 წლის ბოლოს მიმოქცევაში არსებული საჯარო კორპორაციული ბონდების მოცულობა 2.7 მილიარდ ლარს მიუახლოვდა — წინა წელთან შედარებით, სავალუტო ეფექტის გამოკლებით, ზრდა 33.3% იყო;
- 2025 წელს 14 ემიტენტმა 20 ახალი ბონდი საჯაროდ განათავსა და ჯამში 1.58 მილიარდი ლარი მოიზიდა — ეს ბაზრის ისტორიაში ყველაზე მაღალი წლიური მაჩვენებელი იყო;
- ახალი ემისიების დაახლოებით 66% ლარში იყო, რის შედეგადაც წლის ბოლოს მიმოქცევაში არსებული საჯარო კორპორაციული ბონდების 54% უკვე ლარში იყო დენომინირებული;
- 2025 წლის ახალი ემისიების 79% რეიტინგის მქონე ემიტენტებზე მოდიოდა;
- წლის ბოლოს ბონდები 13 ეკონომიკურ სექტორში იყო განაწილებული, თუმცა ჯანდაცვა, ავტომობილების სექტორი და სხვა ფინანსური მომსახურება ერთად ბაზრის თითქმის ნახევარს შეადგენდა;
- მწვანე, სოციალური, მდგრადობისა და მდგრადობასთან დაკავშირებული, ანუ GSSS, ბონდები მიმოქცევაში არსებული კორპორაციული ბონდების 43%-ს შეადგენდა, ხოლო 2025 წლის ახალი ემისიების 48% ასეთი ნიშნით იყო გამოშვებული.
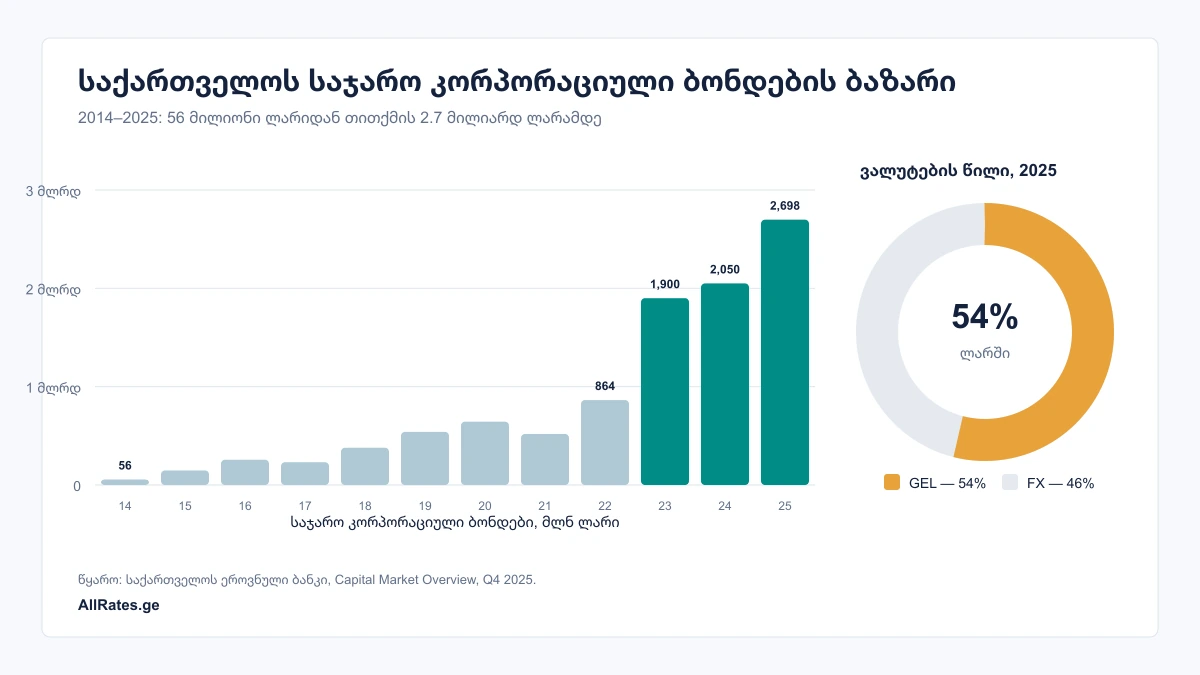
ეს მონაცემები ორ მნიშვნელოვან ცვლილებას აჩვენებს. პირველი — კომპანიები დაფინანსებისთვის მხოლოდ საბანკო სესხს აღარ ეყრდნობიან. მეორე — ლარში გამოშვებული ბონდების წილი იზრდება, რაც ემიტენტსა და ლარში შემოსავლის მქონე ინვესტორს სავალუტო რისკს უმცირებს.
თუმცა ზრდა ჯერ არ ნიშნავს, რომ ბონდის სწრაფად გაყიდვა ყოველთვის მარტივია. ეროვნული ბანკისავე შეფასებით, ლარში გამოშვებული კორპორაციული ბონდები მეორად ბაზარზე იშვიათად ივაჭრება. უცხოურ ვალუტაში გამოშვებულ ბონდებში საცალო ინვესტორების წილი და ვაჭრობის აქტივობა შედარებით მაღალია, მაგრამ მთლიან ბაზარზე კვლავ buy-and-hold მიდგომა ჭარბობს — ინვესტორი ბონდს ყიდულობს და ხშირად დაფარვამდე ინარჩუნებს. სწორედ ამიტომ ლიკვიდობის რისკი საქართველოში განსაკუთრებით ყურადღებით უნდა შეფასდეს.
რომელი ქართული კომპანიები უშვებენ ბონდებს?
საქართველოს საფონდო ბირჟის 2026 წლის 30 აგვისტოს მიმდინარე ჩამონათვალში ბონდების ემიტენტებს შორის არიან BasisBank, Liberty Bank, Tegeta Motors, Cellfie Mobile, Nikora, Nikora Trade, Alma, Energy Development Georgia, Georgian Renewable Power Operations, MP Development, TBC Leasing და IG Development Georgia. ეს სია მხოლოდ ბირჟაზე იმ მომენტში ნაჩვენებ ფასიან ქაღალდებს ასახავს და მთელი ქართული კაპიტალის ბაზრის ამომწურავი ჩამონათვალი არ არის.
რამდენიმე მაგალითი კარგად აჩვენებს, რამდენად განსხვავებული შეიძლება იყოს ერთი შეხედვით ერთი და იგივე ინსტრუმენტი:
Nikora — ლარის ცვლადგანაკვეთიანი ბონდი
Nikora-ს 2025 წლის სექტემბერში გამოშვებული 60 მილიონი ლარის ბონდის კუპონი მიბმულია TIBR 3M + 3.5 პროცენტულ პუნქტზე, პროცენტი კვარტალურად იხდება, ხოლო დაფარვა 2030 წელსაა. TIBR არის ლარის ბანკთაშორის ბაზარზე საპროცენტო განაკვეთების მაჩვენებელი. თუ ეს საბაზისო განაკვეთი შეიცვალა, ბონდის კუპონიც შესაბამის პერიოდში იცვლება.
Cellfie Mobile — ლარის ბონდი სხვა საბაზისო განაკვეთით
Cellfie Mobile-ის 65 მილიონი ლარის ემისიის კუპონი არის TIBR 6M + 3.5%, გადახდა კვარტალურია, დაფარვა კი 2026 წლის დეკემბერში. ეს მაგალითი გვაჩვენებს, რომ ორი ლარის ბონდიც კი შეიძლება სხვადასხვა ვადის TIBR-ზე იყოს მიბმული და განაკვეთის გადახედვის განსხვავებული მექანიზმი ჰქონდეს.
Tegeta Motors — დოლარის ფიქსირებული კუპონი
Tegeta Motors-ის 2025 წლის აპრილში გამოშვებული 10 მილიონი დოლარის ბონდი ფიქსირებულ 8%-იან კუპონს იხდის ნახევარწლიურად და 2027 წელს იფარება. ბირჟის გვერდზე ემისიის საკრედიტო რეიტინგად BB- არის მითითებული. აქ ინვესტორს ემატება USD/GEL-ის რისკიც: დოლარში მიღებული შედეგი ლარში გადათვლისას შეიძლება გაიზარდოს ან შემცირდეს.
TBC Leasing — დოლარის კვარტალური კუპონი
TBC Leasing-ის 2025 წლის დეკემბერში გამოშვებული 15 მილიონი დოლარის ბონდის ფიქსირებული კუპონი 7.25%-ია, გადახდა კვარტალურად ხდება, დაფარვა კი 2028 წელსაა. იგივე ვალუტაშიც კი კუპონი, გადახდის სიხშირე, ვადა, უზრუნველყოფა და ემიტენტის რისკი განსხვავებულ საბოლოო შედეგს ქმნის.
ეს მაგალითები არ ნიშნავს, რომ რომელიმე ბონდი უკეთესი ან უარესია. ისინი გვაჩვენებს, რატომ უნდა შეადარო არა მხოლოდ კუპონის პროცენტი, არამედ ვალუტა, საბაზისო განაკვეთი, maturity, მიმდინარე ფასი, YTM, უზრუნველყოფა, რეიტინგი და ლიკვიდობა.
რას არეგულირებს ეროვნული ბანკი?
საქართველოს ფასიანი ქაღალდების ბაზრის ძირითადი ჩარჩო დგას „ფასიანი ქაღალდების ბაზრის შესახებ“ კანონზე და ეროვნული ბანკის შესაბამის წესებზე. კანონის მიხედვით, საჯარო შეთავაზება არის ფასიანი ქაღალდების შეთავაზება არანაკლებ 100 პირისთვის ან წინასწარ დაუზუსტებელი რაოდენობის პირებისთვის.
საჯარო შეთავაზებისას ემიტენტმა უნდა მოამზადოს ემისიის პროსპექტი და ეროვნული ბანკისგან მისი დამტკიცება მიიღოს. პროსპექტი უბრალო სარეკლამო ბროშურა არ არის. მასში უნდა ჩანდეს:
- ვინ არის ემიტენტი და როგორია მისი ფინანსური მდგომარეობა;
- რატომ იზიდავს თანხას და რაში აპირებს მის გამოყენებას;
- რა პირობები აქვს ფასიან ქაღალდს;
- რა მატერიალური რისკები ახლავს ემიტენტს, მის ინდუსტრიასა და თავად ბონდს;
- რა ფინანსური ანგარიშგება და სხვა მნიშვნელოვანი ინფორმაცია უნდა იცოდეს ინვესტორმა.
ეროვნული ბანკი ამავე დროს ზედამხედველობს ფასიანი ქაღალდების ბაზრის რეგულირებულ მონაწილეებს, მათ შორის საბროკერო კომპანიებს, საფონდო ბირჟას, ცენტრალურ დეპოზიტარსა და რეგისტრატორებს. მისი გამოცხადებული მიზნებია ინვესტორთა ინტერესების დაცვა, გამჭვირვალობა, სამართლიანი წესები და კონკურენცია.
მაგრამ აქ არის კრიტიკულად მნიშვნელოვანი განსხვავება: ეროვნული ბანკის მიერ პროსპექტის დამტკიცება არ ნიშნავს, რომ ეროვნული ბანკი ადასტურებს ემიტენტის გადახდისუნარიანობას, ინფორმაციის უტყუარობას ან ინვესტიციის მომგებიანობას. მარეგულირებლის დამტკიცება ნიშნავს, რომ საჯარო შეთავაზების დოკუმენტი კანონით განსაზღვრულ ფორმასა და ინფორმაციის გამჟღავნების მოთხოვნებს აკმაყოფილებს. საინვესტიციო გადაწყვეტილება და რისკის შეფასება კვლავ ინვესტორზე რჩება.
ასევე უნდა განვასხვაოთ public offering და private placement. საჯარო შეთავაზებას პროსპექტისა და საჯარო ინფორმაციის გამჟღავნების უფრო მკაცრი რეჟიმი ახლავს. კერძო განთავსება კი წინასწარ განსაზღვრულ, შეზღუდულ ინვესტორთა წრეზეა მიმართული და იგივე საჯარო შეთავაზების პროცედურა არ ვრცელდება. არც პროსპექტის დამტკიცება და არც ბირჟაზე listing ავტომატურად არ უდრის სახელმწიფო გარანტიას.
ეროვნული ბანკის მიდგომა მხოლოდ ზოგადი გამჟღავნებით აღარ შემოიფარგლება. 2026 წლის 1 იანვრიდან მოქმედებს წესი, რომელიც განსაზღვრავს, რა პირობებით შეიძლება საჯარო ბონდს ეწოდოს მწვანე, სოციალური, მდგრადობის ან მდგრადობასთან დაკავშირებული ბონდი. მიზანია, ასეთი სახელწოდება რეალურ მიზნობრიობასა და ანგარიშგებას ეფუძნებოდეს და შემცირდეს ე.წ. greenwashing — შემთხვევა, როცა ფინანსური პროდუქტი გარემოსდაცვითად ან სოციალურად პასუხისმგებლად მხოლოდ მარკეტინგულად გამოიყურება.
ძირითადი რისკები
საკრედიტო ანუ დეფოლტის რისკი
ემიტენტმა შეიძლება კუპონი ან ძირითადი თანხა დროულად ვერ გადაიხადოს. მაღალი yield ხშირად უფრო მაღალი რისკის კომპენსაციაა და არა საჩუქარი. საკრედიტო რეიტინგი ამ რისკის შეფასებაში გვეხმარება, მაგრამ გარანტია არ არის.
საპროცენტო განაკვეთის რისკი
ბაზრის განაკვეთების ზრდამ არსებული ბონდის ფასი შეიძლება შეამციროს, განსაკუთრებით მაშინ, თუ დაფარვამდე გაყიდვა გჭირდება.
ინფლაციის რისკი
ფიქსირებული კუპონი ნომინალურად იგივე რჩება, მაგრამ მაღალი ინფლაცია მის მსყიდველობით ძალას ამცირებს.
ლიკვიდობის რისკი
ზოგი ბონდი იშვიათად ივაჭრება. სასურველ დროს შეიძლება მყიდველი ვერ იპოვო ან გაყიდვა მოსალოდნელზე დაბალ ფასად მოგიწიოს. ქართულ ბაზარზე ეს განსაკუთრებით მნიშვნელოვანი რისკია.
Call და რეინვესტირების რისკი
თუ პირობები ემიტენტს ვადამდე გამოსყიდვის უფლებას აძლევს, მან ეს შესაძლოა განაკვეთების შემცირებისას გამოიყენოს. შენ კი დაბრუნებული თანხის იმავე yield-ით განთავსება ვეღარ შეძლო.
ვალუტის რისკი
თუ ბონდი დოლარშია, ხოლო შენ შედეგს ლარში ითვლი, შენი საბოლოო შედეგი ორ ნაწილად იშლება: რა მოხდა თავად ბონდზე და რა მოხდა USD/GEL-ზე. დოლარში მიღებული დადებითი შედეგი ლარში შეიძლება გაიზარდოს, შემცირდეს ან ნაწილობრივ გაქრეს კურსის მოძრაობის გამო. იგივე ლოგიკა მოქმედებს EUR/GEL-სა და სხვა წყვილებზე.
იურიდიული, საგადასახადო და სტრუქტურული რისკი
გადასახადები, საკომისიოები, ემიტენტის იურისდიქცია, უზრუნველყოფის ხარისხი, სუბორდინაცია და ხელშეკრულების პირობები წმინდა შედეგსა და მოთხოვნის დაცვაზე პირდაპირ მოქმედებს.
ბონდი და ბონდების ფონდი ერთი რამ არ არის
ინდივიდუალურ ბონდს კონკრეტული დაფარვის თარიღი აქვს. თუ ემიტენტი ვალდებულებებს ასრულებს და ბონდს ბოლომდე ინარჩუნებ, ნომინალის დაბრუნების განსაზღვრული თარიღი არსებობს.
ბონდების ფონდი ან ETF ბევრ ბონდს აერთიანებს, მაგრამ თავად ფონდს, როგორც წესი, ერთი საერთო maturity არ აქვს. მისი ფასი ყოველდღიურად იცვლება, პორტფელში ბონდები იცვლება და ინვესტორს თანხის დასაბრუნებლად ფონდის წილის გაყიდვა სჭირდება. დივერსიფიკაცია შეიძლება გაიზარდოს, თუმცა ფასის, საკომისიოსა და საპროცენტო რისკი არ ქრება.
რა გადაამოწმო ბონდის შეფასებამდე?
- ვინ არის ემიტენტი და რისთვის იზიდავს ფულს?
- რა არის ნომინალი, კუპონი, მიმდინარე ფასი და YTM/YTW?
- როდის არის maturity და შესაძლებელია თუ არა ვადამდე call?
- როგორია ემიტენტის ვალი, ფულადი ნაკადები და გადახდის ისტორია?
- რას ამბობს პროსპექტის risk factors და use of proceeds ნაწილები?
- რა საკრედიტო რეიტინგი აქვს ემიტენტს ან კონკრეტულ ემისიას და როდის განახლდა?
- რამდენად ლიკვიდურია მეორადი ბაზარი და რა საკომისიო ან markup მოქმედებს?
- რა ვალუტაშია გადახდები და რას შეცვლის USD/GEL, EUR/GEL ან სხვა კურსი?
- არის თუ არა ბონდი secured, senior, subordinated ან callable?
- რა არის გადასახადები და ინვესტორის მოთხოვნის სამართლებრივი პრიორიტეტი?
ბონდის ვალუტა და საბოლოო შედეგი
უცხოურ ვალუტაში გამოშვებული ბონდის შეფასება მხოლოდ კუპონისა და yield-ის ნახვით არ სრულდება. თუ შემოსავალსა და ყოველდღიურ ხარჯებს ლარში აფასებ, საბოლოო შედეგზე თავად ბონდთან ერთად სავალუტო კურსიც მოქმედებს.
მაგალითად, დოლარში მიღებული კუპონი შეიძლება უცვლელი იყოს, მაგრამ მისი ლარში ღირებულება USD/GEL-ის ცვლილებასთან ერთად გაიზარდოს ან შემცირდეს. იგივე ლოგიკა მოქმედებს ევროში გამოშვებულ ბონდსა და EUR/GEL-ზე.
ამიტომ უცხოური ვალუტის ბონდის შეფასებისას ორი ცალკე კითხვა უნდა დასვა: რა შედეგი მივიღე თავად ბონდზე და რა შეიცვალა ვალუტის კურსში? შესაბამისი კურსების ერთ სივრცეში სანახავად შეგიძლია AllRates.ge გამოიყენო, ხოლო ბონდის პირობები, ფასი და ემიტენტის მონაცემები ოფიციალურ დოკუმენტებში ცალკე გადაამოწმო.
ბონდის შეფასებისას ყოველთვის ცალკე გადაამოწმე ემიტენტის ოფიციალური დოკუმენტები, გამოშვების პირობები, მიმდინარე ფასი, საკრედიტო რისკი, საკომისიოები და საგადასახადო შედეგები.
მთავარი დასკვნა
ბონდი დეპოზიტი არ არის და სიტყვა „ფიქსირებული“ მის ფასს უცვლელს არ ხდის. ის არის ვალის ინსტრუმენტი, რომლის ღირებულებაზე ერთდროულად მოქმედებს დრო, განაკვეთები, ინფლაცია, ემიტენტის სანდოობა, ლიკვიდობა და ხშირად ვალუტის კურსიც.
თუ ამ კითხვებს უპასუხებ — ვინ სესხულობს, რისთვის სჭირდება თანხა, რამდენს იხდის, როდის აბრუნებს, რა ფასად ყიდულობ, რამდენად მარტივად შეძლებ გაყიდვას და რომელ ვალუტაში მიიღებ თანხას — ბონდის ყველაზე მნიშვნელოვანი ნაწილი უკვე გაგებული გაქვს.
მასალა საინფორმაციო ხასიათისაა და არ წარმოადგენს ფინანსურ ან საინვესტიციო რჩევას.